
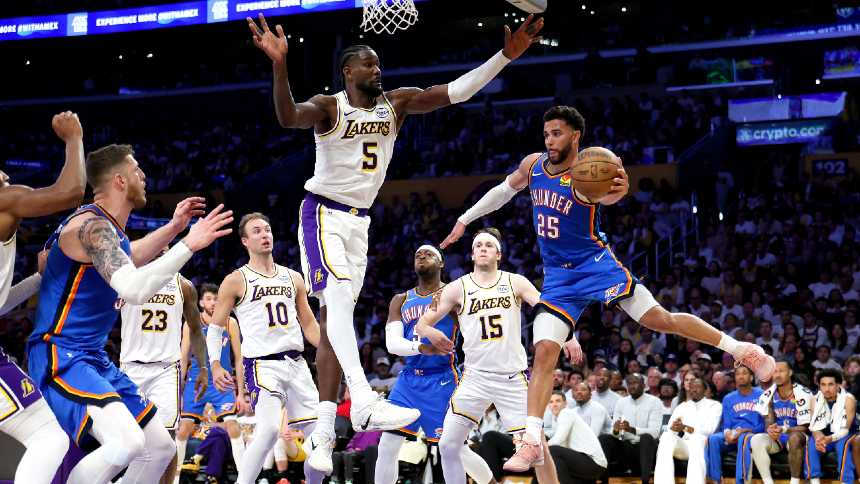
Em pouco mais de um ano, o Los Angeles Lakers mudou duas vezes de mãos e adicionou US$ 2,5 bilhões ao seu valuation. Em 2025, Mark Walter adquiriu o controle da franquia da NBA em uma operação que a avaliou em US$ 10 bilhões. Em agosto deste ano, Joshua Kushner, fundador da Thrive Capital, e Bob Iger, ex-CEO da Disney, chegaram a um acordo para comprar a participação majoritária por US$ 12,5 bilhões.
Os números não se restringem apenas ao basquete. Do outro lado do Atlântico, o Liverpool também ganhou novos sócios. Um consórcio liderado pelo empresário Amit Bhatia, que reúne investidores como Jeff Bezos, fundador da Amazon, e o brasileiro Eduardo Saverin, cofundador do Facebook, fechou um acordo para adquirir cerca de um terço do clube inglês por mais de £ 1,5 bilhão — em uma avaliação de mais de £ 5 bilhões. Em 2010, quando comprou o clube, a Fenway Sports Group (FSG), que seguirá no controle dos Reds, pagou £ 300 milhões.
Esses dois negócios ajudam a dimensionar uma reprecificação dos ativos esportivos que já está bastante avançada nos Estados Unidos e na Europa. E o Brasil, que está em uma etapa anterior em termos de valuation, aparece como o próximo da lista dos investidores.
“Acredito que [a reprecificação] ainda não aconteceu, mas ela está se formando para os próximos três anos”, diz Rafael Pedreira, managing director da Quartam Sports Capital ao NeoFeed. “A nossa visão é que estamos vivendo um segundo movimento tectônico no esporte brasileiro”, complementa.
Se o primeiro aconteceu com a Copa do Mundo de 2014 e os Jogos Olímpicos do Rio de Janeiro, em 2016, eventos que deixaram novas arenas, profissionais treinados por organizações como Fifa e Comitê Olímpico Internacional (COI) e uma estrutura diferente para a exploração comercial de estádios e arenas, o próximo grande movimento é financeiro.
“Será a injeção de capital no esporte, com o mercado de capitais olhando para ele”, afirma Pedreira. Esse movimento ajuda a explicar por que o esporte deixou de ser apenas um trophy asset, comprado por bilionários por razões que combinavam paixão, status e escassez, e começou a disputar espaço na carteira de family offices, fundos de pensão, endowments e gestores de private equity.
Um dos sinais mais claros dessa institucionalização aconteceu em maio deste ano com a KKR concluindo a aquisição da Arctos Partners, gestora especializada em participações em franquias esportivas, por um valor inicial de US$ 1,4 bilhão, além de pagamentos futuros condicionados que podem chegar a US$ 550 milhões.
Criada em 2019, a Arctos administra cerca de US$ 16 bilhões e montou o maior portfólio institucional de participações em franquias esportivas do mundo.

Para Pedreira, a entrada de instituições financeiras no setor também força uma mudança na forma como esses ativos esportivos são estruturados, avaliados e administrados.
É de olho nessa mudança que a Quartam produziu o estudo Esporte, uma nova classe de ativo, ao qual o NeoFeed teve acesso em primeira mão. Nele, a gestora busca estruturar ideias para que investidores analisem o setor com critérios semelhantes aos empregados em private equity, infraestrutura, real assets ou private credit.
A tese é que o esporte não cabe integralmente em nenhuma dessas gavetas. Uma franquia tem características de real asset pela escassez. Um estádio pode funcionar como infraestrutura. Direitos de transmissão se aproximam de propriedade intelectual e geram fluxos contratados. Há ainda oportunidades de private equity, crédito privado e venture capital em empresas de tecnologia ligadas ao ecossistema.
Como referência de retorno, o estudo cita o Ross-Arctos Sports Franchise Index (RASFI). O índice, que acompanha transações das principais ligas americanas, aponta um retorno anualizado de aproximadamente 13,1% nas últimas seis décadas, ante 10,5% das ações, 9% de uma carteira mista de renda fixa e variável e 5,8% dos bonds americanos, no mesmo período.
Embora a Quartam reconheça que o benchmark americano não pode ser simplesmente transferido para o Brasil, há oportunidades no mercado local.
A tese no campo
Pedreira exemplifica: se tivesse de dividir hoje uma carteira de ativos esportivos no Brasil, ele separaria a estratégia entre dívida e equity.
No crédito, já há um mercado relevante de antecipação de direitos de transmissão e de recebíveis relacionados à venda de atletas, embora boa parte dessas operações, em sua avaliação, ainda tenha uma função pouco sofisticada.
“É muito mais uma questão de fluxo de caixa dos clubes para apagar incêndio. Não tem uma estrutura de capital de dívida [desenvolvida]”, diz ele.
A própria Quartam mudou a estrutura prevista para sua tese de crédito. Em outubro de 2025, a gestora anunciava a montagem de um FIDC de R$ 80 milhões voltado à antecipação de recebíveis de clubes e entidades esportivas. O veículo acabou sendo estruturado em outro formato, mas os R$ 80 milhões já estão sendo operados em recebíveis lastreados em programas de sócio-torcedor.
No equity, o desenvolvimento está mais lento. A Quartam segue em roadshow para realizar o primeiro closing de seu FIP, que pretende levantar entre R$ 100 milhões e R$ 130 milhões. O fundo terá cheques preferencialmente entre R$ 5 milhões e R$ 10 milhões e deverá formar uma carteira com 10 a 12 investimentos.
O pipeline, que tinha 45 empresas em outubro do ano passado, está próximo de 60 negócios. Há três potenciais investimentos em conversas avançadas, mas nenhum aporte foi realizado até agora porque a captação ainda não atingiu o primeiro closing.
A seleção dos ativos também mostra onde a Quartam acredita que a reprecificação brasileira pode começar. Em vez de disputar uma grande SAF, a gestora está concentrada em três frentes: ligas e competições, sports techs e SAFs formadoras.
Na primeira categoria, Pedreira cita o UFC como o caso extremo de criação de valor. A organização ajudou a transformar o MMA em um produto global e construiu em torno da modalidade receitas de direitos de mídia, licenciamento, patrocínios e bilheteria.
No Brasil, a Quartam olha para propriedades como a Superliga de Vôlei, o STU (Skate Total Urbe), no skate, e a Liga Nacional de Futsal como exemplos de ativos que podem desenvolver estruturas semelhantes em escalas diferentes.
A lógica casa com o momento de plataformas como Amazon, Netflix e YouTube, que disputam conteúdo esportivo ao vivo. Para Pedreira, além da quantidade limitada de clubes e competições relevantes, há o fator “ao vivo” como uma segunda forma de escassez no esporte. O valor de um jogo diminui drasticamente depois que o resultado é conhecido.
Nas SAFs, a estratégia passa longe, por enquanto, de ativos como Santos ou Fluminense. A gestora prefere clubes menores cujas principais atividades econômicas estejam ligadas à formação e venda de jogadores.
O tamanho do mercado global ajuda a explicar a escolha. Em 2025, clubes de futebol profissional masculino ao redor do mundo gastaram US$ 13,08 bilhões em taxas de transferências internacionais, um recorde histórico — dezenas de bilhões de reais movimentados apenas na negociação internacional de jogadores.
O Brasil liderou o mundo em quantidade de operações, com 1.190 atletas chegando ao país e 1.005 saindo. Os clubes brasileiros receberam US$ 689 milhões em taxas de transferências internacionais no ano.
A tese é que, em vez de assumir o risco e o valuation de uma grande marca do futebol, um investidor pode ganhar exposição a uma das vantagens competitivas históricas do País: a produção quase industrial de atletas conhecida como “exportação de pé-de-obra” no meio do futebol.
O potencial vem acompanhado de riscos que não existem na mesma intensidade nos mercados maduros. O próprio estudo da Quartam cita governança, regulação, câmbio, concentração das receitas em direitos de transmissão e baixa liquidez para saída dos investimentos.




Leave a Reply